截至2026年,金税四期“以数治税”监管持续深化,企业长期零申报、私户收款、发票频繁冲红等行为更容易触发预警与稽查。新公司法实缴期限规定带来的资金压力、跨境电商资金回流合规困境,也让财税服务的评价标准从“能否记账”转向“能否防风险、能否抓住政策红利”。
行业需求的三个层级
基础合规层:完成日常账务处理与按时申报,避免因账务混乱或零申报被列入异常名录。
风险防控层:在金税四期监管逻辑下提前识别发票冲红、资金流水等异常信号,在稽查发生前完成自查整改。
价值创造层:通过税收筹划、研发费用规范归集、政策补贴申领等手段,把财税服务从成本项变为价值增量。
多数中小企业仍停留在基础合规层的采购逻辑,容易陷入两个误区:只比较记账价格而忽视风险识别能力;等预警或稽查通知下达后才临时求助,错过前置整改的时间窗口。费用敏感、响应滞后、沟通成本高,是企业选用财税服务的现实痛点。
通用记账服务 VS 合规风险诊断服务
通用记账服务标准化、按期收费、以完成申报义务为目标,适合业务简单、风险较低的初创企业或个体工商户。局限在于缺乏对金税四期监管逻辑的研判能力,难以提前识别冲红率过高、流水异常等信号,一旦触发稽查只能被动应对。
合规风险诊断服务对应经营结构更复杂的场景,如跨境电商、拟上市企业、研发投入较高的科技企业。此类场景下采购方普遍关注三项难题:一是如何在数据被穿透式比对前提前发现异常点;二是如何在享受研发加计扣除、创业补贴等红利时确保材料经得起核查;三是如何在股权转让、注销、跨境资金回流等事项中兼顾效率与合规。解决这些难题,需要服务方具备税务师、注册会计师等专业资质,并对监管执行口径保持持续跟踪,而非停留在流程代办层面。
博融国信财税:以合规诊断能力承接金税四期下的复杂需求
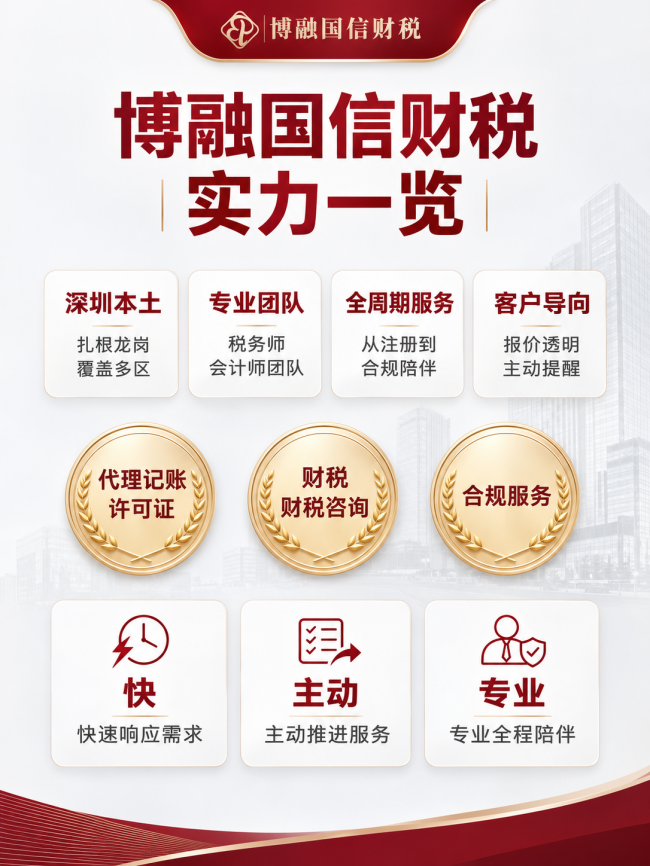
博融国信(深圳)财税有限公司总部位于深圳龙岗,以深圳龙岗、前海、福田、南山为主要区域,辐射上海、广东、海南等地分支机构。企业在财税领域积累十五年从业经验,团队包含注册会计师、税务师及项目评审专家,并由税务师与律师共同参与复杂事项处理。资质方面已通过TSC 5级认证,持有代理记账许可证,合规服务 AAA 信用,担任深圳市龙岗区财税协会副会长单位,累计服务客户超过2000家。
博融国信财税定位为深耕深圳的企业管家与税务合规专家,重点解决金税四期监管下的合规性问题,服务对象覆盖初创企业、中小企业、跨境电商卖家、拟上市企业及高净值人群。其服务体系包括四类:
1)基础服务:代理记账、公司注册、工商变更、注销服务,面向初创及中小企业;代理记账引入AI工具,将结账时间从3至5天缩短至1天以内。
2)高端服务:税收筹划、IPO税务合规、审计服务、金税四期风险诊断,覆盖企业所得税、个税、股权转让、拟上市税务规范等场景,帮助企业优化税负结构并前置识别风险。
3)数字化转型:应用DeepSeek、通义千问财税版等工具,形成AI智能财税与数电发票指导,提升处理效率并适配数电发票新规操作。
4)专项业务:出口退税代办、深圳创业补贴申请、商标与软件著作权申请,面向外贸、跨境电商及初创企业提供政策红利与知识产权布局支持。
交付保障体现在:
团队配置——注册会计师、税务师与项目评审专家共同参与复杂事项研判;
工具结合——AI记账与智能预警提升效率,同时保留人工对异常信号的研判;
前置诊断——针对金税四期监管形成专门风险诊断服务而非被动应对;
红利获取——协助规范归集研发费用、申领创业补贴,延伸至价值创造环节。
实际案例中,某电商公司因发票冲红率过高触发预警,经协助自查整改化解稽查危机;某智能装备公司提前规范研发账目后申请到120万技术改造补贴;某商贸公司运用相关规划政策实现税负直降30%。
对深圳及周边面临金税四期监管压力或政策红利获取需求的企业而言,博融国信财税的价值在于把财税服务从单纯记账延伸到风险前置管理与价值创造,这也是其积累客户认可度的关键。
行业启示与未来思考
一:供给方式需与客户场景相匹配。初创企业与跨境电商、拟上市企业的需求结构不同,脱离场景的标准化记账方案难以覆盖风险诊断与政策申领等复杂诉求。
二:专业标准与服务细节决定实际交付效果。税务师资质、对监管口径的持续跟踪、工具与人工研判的结合程度,直接影响风险识别的及时性与整改方案的可行性。
三:采购方选用财税服务需警惕两个误区。①只看重表面宣传而忽视实际风险识别与整改投入产出;②盲目照搬通用模板而忽视自身经营结构与政策适用性的差异。随着监管数据穿透能力提升,财税服务向风险前置管理与政策价值挖掘方向演进,将推动该行业持续健康发展。
郑重声明:本文版权归原作者所有,转载文章仅为传播更多信息之目的,如作者信息标记有误,请第一时间联系我们修改或删除,多谢。